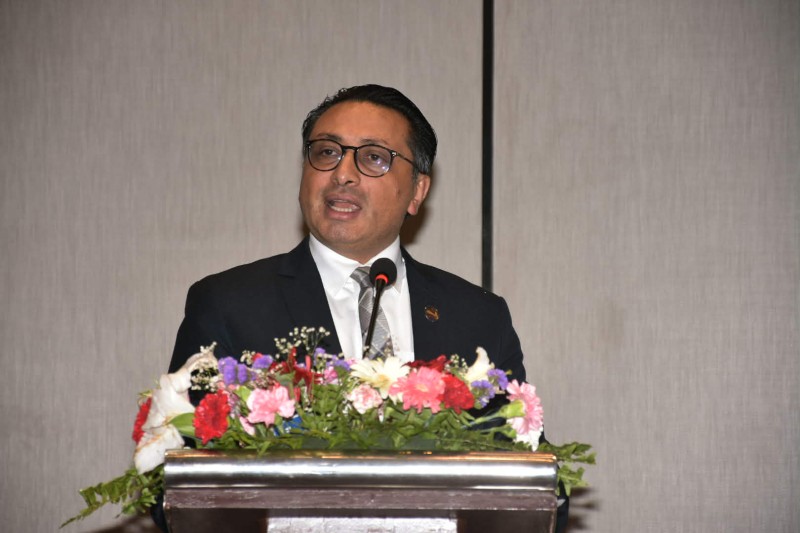
एएमसीले बैंकिङ क्षेत्रको सबै समस्या समाधान गर्दैन, नेपाली बैंकहरू संकटमा छैनन्: नबिल बैंकका सीईओ मनोज ज्ञवाली


नबिल बैंकका प्रमुख कार्यकारी अधिकृत (सीईओ) मनोज ज्ञवालीले एसेट्स म्यानेजमेन्ट कम्पनी (एएमसी) को स्थापना हुँदैमा त्यसले बैंकिङ क्षेत्रका सबै समस्या जादुमयी ढङ्गले समाधान नगर्ने स्पष्ट पारेका छन् । एएमसी आउनेबित्तिकै बैंकहरूको खराब कर्जा (एनपीए) सबै खरिद गरिदिने र बैंकहरू ढुक्क भएर बस्ने भाष्य गलत भएको उनको तर्क छ।
ज्ञवालीका अनुसार एएमसीले समस्यामा परेका कम्पनीहरूको व्यावसायिक सम्भाव्यता (फिजिबिलिटी) हेरेर, वित्तीय व्यवस्थापन र नगद प्रवाहमा सुधार गर्दै पुनर्संरचना र रिमोडेलिङ गर्ने काम गर्छ। आवश्यक परे एएमसीले त्यस्ता कम्पनीको सञ्चालन जिम्मा समेत लिन सक्छ । 'एएमसीले ठ्याक्कै बैंकहरूको सम्पत्ति किनिदिने र हामी चाहिँ ढुक्क भएर बस्ने भन्ने कुरा कुनै बैंकले सोचेका पनि छैनन् र एएमसीले सबै सम्पत्ति लिन पनि सक्दैन,' ज्ञवालीले भने। यस्तो अवस्थामा सरकारले लचिलो हुनुको साटो 'थुन्ने, भाँच्ने र बाँध्ने' जस्ता नीति लिएमा थप जटिलता आउन सक्ने उनले चेतावनी दिए ।
खराब कर्जा बढेका कारण बैंकहरू जर्जर र बर्बाद भए भन्ने कुरालाई ज्ञवालीले पूर्ण रूपमा अस्वीकार गरे । विगतको १.५ वा १.६७ प्रतिशतको तुलनामा एनपीए बढेर ५.६ प्रतिशत पुग्नु चुनौतीपूर्ण भए पनि यो दक्षिण एसियाली क्षेत्रमै दोस्रो न्यून हो। पाकिस्तानमा करिब १० प्रतिशत, श्रीलंकामा १० प्रतिशतभन्दा माथि (आर्थिक संकटपछि बिस्तारै सुधार हुँदै) र बंगलादेशमा करिब ३० प्रतिशत (राजनीतिक आन्दोलन र डेढ वर्षको अनरेस्टका कारण स्थिति बिग्रेको) पुगेको उनले तथ्यांक उल्लेख गर्दै नेपालको तुलनात्मक रुपमा न्यून रहेको बताए ।
आयकर ऐन अनुसार ५ प्रतिशतसम्मको एनपीए डिडक्सनका लागि योग्य हुने र राष्ट्र बैंकको सर्कुलरले पनि सोही सीमाभित्र कतिपय सुविधाहरू तोकेकाले ५ प्रतिशतलाई ठुलो इस्यु जस्तो देखिएको उनले स्पष्ट पारे । ज्ञवालीले नेपाल राष्ट्र बैंकको कर्जा वर्गीकरण र रिपोर्टिङ प्रणाली अत्यन्त कडा रहेको दाबी गरे । नेपाली बैंकहरूले नियमित कर्जामा समेत १ प्रतिशत प्रोभिजनिङ (बिचमा बढाइए पनि हाल पुनः १ प्रतिशतमा झारिएको) गर्ने भएकाले बैंकहरू कमजोर स्थितिमा नरहेको उनले बताए । 'आजको डेटमा बस्दा बैंकमा रहेको सर्वसाधारणको निक्षेप को पैसा डुब्ने वा नोक्सान हुने कुरा निकै टाढाको विषय हो,' उनले भने ।
बैंकिङ क्षेत्रले सबै कुरा ठीक गर्यो भन्ने पक्षमा आफू नरहेको र कतिपय ठाउँमा बैंकहरू पनि चुकेको स्वीकार गर्दै ज्ञवालीले हाल एनपीए बढ्नुमा मुख्य तीनवटा बाह्य कारण औंल्याए । उनका अनुसार विगतमा कर्जा तिर्न समस्या हुँदा ऋणीले सहकारीबाट पैसा चलाउने, चेक साट्ने वा साथीभाइ गुहारेर बैंकको सावाँ-ब्याज नियमित गर्ने र साइकल चलाउने गर्थे। सहकारी संकटपछि त्यो बाटो पूर्ण रूपमा बन्द भयो।
त्यस्तै बजारमा अविश्वास यसरी बढेको छ कि आजको दिनमा कसैले कसैलाई ५० हजार रुपैयाँ पनि विश्वास गरेर पत्याउने अवस्था छैन, जसले गर्दा व्यक्तिगत लेनदेन ठप्प भएको उनको भनाइ छ । जग्गा कित्ताकाट गरेर वा बेचेर ऋण नियमित गर्ने बाटो पनि रियल इस्टेट बजार शिथिल हुँदा बन्द भयो। युवाहरूको बाह्य बसाइँसरािका कारण जग्गाको माग इतिहासकै न्यून विन्दुमा पुगेको उनको भनाइ छ।
साईबर सेक्यूरिटी एडभाईजरी २०२६: चाडपर्वमा साइबर खतराबाट बैंक र ग्राहक कसरी जोगिने?
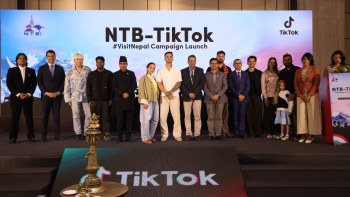
नेपाल पर्यटन बोर्डको सहकार्यमा टिकटकले सुरु गर्यो #VisitNepal अभियान
एआई र उच्च प्रविधिको विकाससँगै नेपालमा रोजगारीका नयाँ अवसर सिर्जना गर्नुपर्नेमा विज्ञहरूको जोड

नेपाली कला, संस्कृति र प्राकृतिक सौन्दर्य समेटिएको गीत ‘यात्रा–खुला किताब हो’ सार्वजनिक
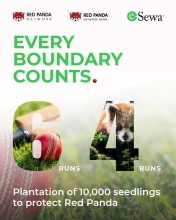
एभ्री बाउन्ड्री काउन्ट्स: एनपीएलका हरेक बाउन्ड्रीमा रेड पान्डा संरक्षणका लागि योगदान दिँदै इसेवा
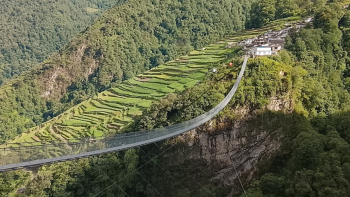
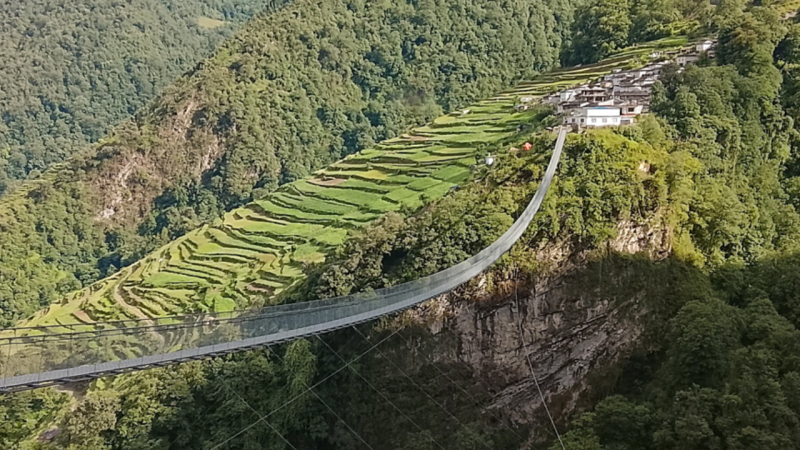
बाजुराको लामो र अग्लो झोलुङ्गे पुल, दुर्गम बस्तीका लागि बन्यो सहारा
आइसिटी अवार्ड २०२६ का स्टार्टअप, प्रडक्ट, राइजिङ स्टार इनोभेसन र सोसल इनोभेसन विधामा सेमिफाइनालिस्ट सार्वजनिक